Com juros altos e consumo em desaceleração, a pergunta que antecede qualquer meta de expansão deixou de ser quanto crescer. Passou a ser de onde esse crescimento vem.
Crescer sem abrir novas unidades é hoje uma alternativa concreta para empresas que operam sob capital caro. Durante muito tempo, companhias brasileiras aprenderam a associar crescimento à adição de capacidade: mais lojas, mais pessoas, mais cidades, mais metros quadrados. Essa lógica continua produzindo escala. A diferença é que deixou de ocupar sozinha o centro da decisão.
Outras fontes de receita passaram a disputar o mesmo capital dentro da empresa. Algumas exigem menos caixa, começam a devolver resultado mais cedo e permitem corrigir a rota com menor custo. Em um ambiente financeiro mais restritivo, essas diferenças ganham peso estratégico.
Os números ajudam a dimensionar essa pressão. No segundo trimestre de 2026, o PIB avançou 0,5%, segundo o IBGE, menos da metade do ritmo dos três primeiros meses do ano, enquanto o consumo das famílias recuou. Em paralelo, a taxa média das concessões de crédito livre para pessoas jurídicas chegou a 25,4% ao ano em julho, de acordo com o Banco Central.
A pergunta que organiza melhor essa decisão é: de quantas maneiras diferentes esta empresa consegue adicionar crescimento com o que já possui?
Por que o custo do capital muda a lógica da expansão?
Capital caro não interrompe planos de expansão. Ele reduz o espaço para escolhas que demoram a provar sua viabilidade.
Quando o dinheiro custava menos, uma expansão mal calibrada podia encontrar tempo para maturar. O custo de carregar a operação enquanto receita, produtividade e demanda se ajustavam era menor. Com juros elevados, esse intervalo fica mais caro. Durante a maturação, a unidade consome margem, atenção da gestão e capacidade de financiamento.
Por isso, a diferença entre um investimento que começa a gerar caixa em doze meses e outro que leva trinta meses ganha outra relevância. O prazo de retorno deixa de ser apenas uma variável financeira do projeto. Ele interfere na capacidade da companhia de financiar as próximas decisões.
Há ainda uma característica importante da expansão física: boa parte de seus compromissos é difícil de desfazer rapidamente. Contratos de locação, contratações, estoque inicial e obras permanecem mesmo quando a demanda se comporta de forma diferente da prevista. Fontes apoiadas em ativos existentes, em contrapartida, permitem movimentos graduais, e essa capacidade de ajuste tem valor econômico próprio em ciclos de maior incerteza.
Quais são as fontes de crescimento além de abrir unidades?
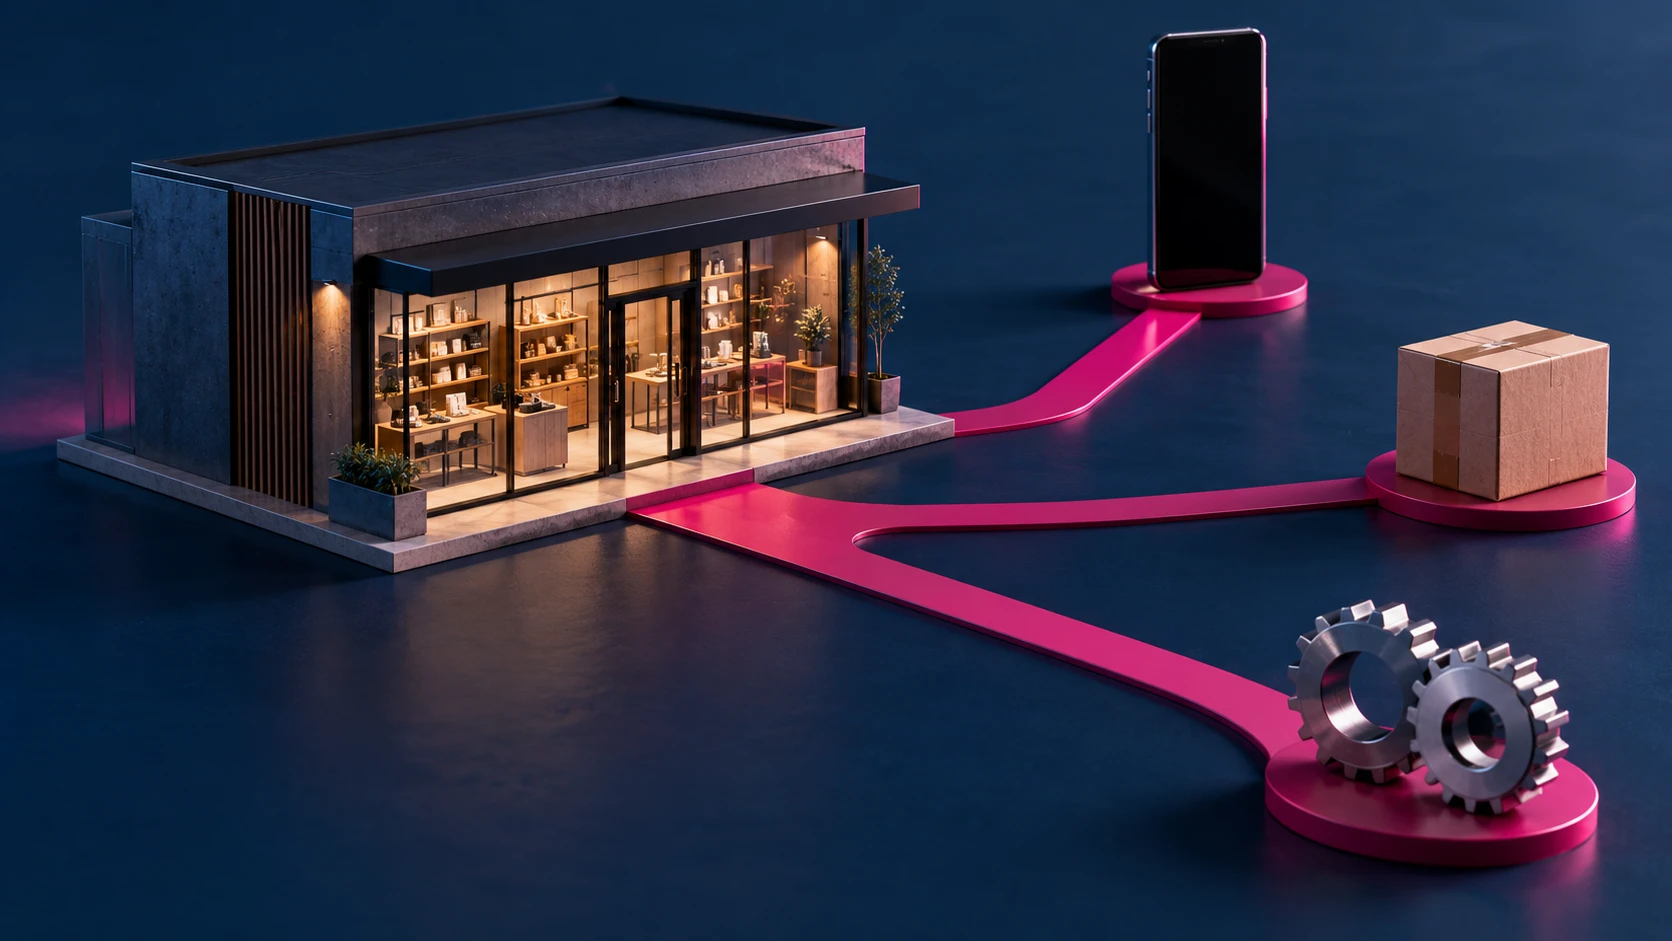
Há cinco fontes principais de crescimento que merecem entrar na mesma mesa de decisão. Elas diferem em capital exigido, prazo de retorno, domínio operacional e risco de execução.
A produtividade da estrutura instalada é uma delas. A empresa pode gerar mais receita com a rede, a fábrica ou a equipe que já possui por meio de recorrência, novas ocasiões de consumo, ampliação de portfólio ou serviços agregados. O investimento tende a ser menor, enquanto a exigência sobre dados e conhecimento do cliente aumenta. Sem enxergar bem como a capacidade atual está sendo usada, parte desse potencial permanece escondida.
A própria base de clientes é outra fonte. Há empresas cuja oportunidade de crescimento está menos na conquista de novos territórios e mais no aumento da relevância junto a quem já compra.
O Grupo Boticário ajuda a visualizar essa lógica. Além da abertura de novas lojas, a companhia encerrou 2025 com mais de 26 milhões de clientes ativos em seu programa de fidelidade, segundo balanço divulgado em abril de 2026, e registrou R$ 38,1 bilhões em vendas ao consumidor final, aferidos pela NielsenIQ. O que chama atenção é a combinação de alavancas. A escala se apoia em presença física, relacionamento com a base e diferentes formas de distribuição.
A distribuição por terceiros acrescenta uma possibilidade semelhante. Ao colocar a oferta em canais que já possuem fluxo, capital e operação instalados, a empresa consegue ganhar capilaridade sem reproduzir toda a infraestrutura por conta própria. No mesmo grupo, a operação B2B alcançou 160 mil pontos de venda, avanço de 23% em um ano. Esse alcance mostra como o crescimento pode ocorrer também pelo uso da infraestrutura de outros agentes do mercado.
Aquisições formam uma quarta fonte. O preço da transação costuma concentrar a atenção, embora parte relevante da lógica econômica esteja no tempo economizado. Comprar uma empresa pode antecipar o acesso a uma tecnologia, uma região, uma carteira ou uma competência cuja construção interna consumiria anos.
Há ainda a expansão por operadores independentes, entre eles o franchising. Nesse caso, a capilaridade combina marca e conhecimento acumulado da empresa com capital e capacidade de execução local de outros empreendedores.
Quando vale mais crescer por terceiros do que por estrutura própria?
A decisão depende principalmente de três perguntas: onde está o conhecimento crítico da operação, quem tem melhores condições de financiar a expansão e quais elementos precisam permanecer sob controle direto da companhia.
Quando funciona: a operação é replicável, os processos estão suficientemente documentados, o mercado exige presença local e a marca consegue atrair operadores qualificados. A conta também precisa suportar economicamente mais de um elo capturando valor.
Quando não funciona: a proposta de valor ainda está em ajuste e exige aprendizagem direta da empresa; as margens são estreitas demais para dividir; o diferencial competitivo está em uma execução difícil de transferir; ou a experiência do cliente exige controle próximo.
Por isso, poucas redes precisam adotar a mesma resposta para todos os mercados. Unidades próprias podem cumprir papel de vitrine, laboratório e geração de conhecimento em algumas praças, enquanto operadores independentes ampliam a cobertura onde a densidade econômica não justificaria a mesma estrutura.
O que a base instalada ainda pode entregar antes de exigir investimento novo?
Costuma existir crescimento disponível dentro da operação atual, e ele raramente aparece nos indicadores tradicionais de expansão. Crescer sem abrir novas unidades começa por medir essa capacidade antes de definir quanto capital irá para estrutura nova.
Ela pode estar na frequência de compra de clientes existentes, em novas ocasiões de consumo, em uma competência interna que se torna serviço, na entrada em B2B ou na internacionalização de um produto antes da internacionalização de toda a operação.
A Smart Fit oferece uma leitura interessante dessa combinação. Ao lado das 2.170 academias em 16 países registradas no segundo trimestre de 2026, conforme release de resultados divulgado ao mercado, a companhia ampliou a atuação para benefício corporativo de bem-estar, reuniu estúdios especializados sob nova marca e passou a usar formatos distintos para ampliar o mercado que consegue atender.
É nesse ponto que ativos já conhecidos mudam de função. Marca, distribuição, tecnologia, carteira de clientes e capacidade produtiva podem ser lidos como fontes potenciais de receita adicional. Quando a discussão começa exclusivamente pelo orçamento de expansão física, boa parte dessas opções sequer chega a ser comparada.
Quando a aquisição é a fonte mais barata de tempo?
Aquisição costuma exigir muito capital em um único movimento. Seu valor estratégico aparece quando o prazo que ela economiza compensa essa concentração de recursos.
O mercado brasileiro sinaliza uma postura mais seletiva. No primeiro semestre de 2026 foram anunciadas 610 transações, movimentando R$ 195 bilhões, segundo a Pesquisa de Fusões e Aquisições da KPMG. O número de operações caiu na comparação anual, enquanto o valor movimentado cresceu.
A combinação de menos negócios e tíquetes maiores sugere que o capital está sendo direcionado a movimentos capazes de carregar maior relevância estratégica. Nesse contexto, olhar apenas para o múltiplo pago deixa incompleta a análise.
Uma aquisição precisa ser comparada também ao custo de construir internamente aquilo que está sendo comprado. Tecnologia, presença regional, capacidade produtiva, carteira de clientes ou conhecimento específico têm preço e têm prazo.
Essa segunda dimensão costuma receber menos atenção. Uma empresa pode ter recursos para comprar determinado ativo e ainda assim não possuir capacidade de absorvê-lo. Integração também consome liderança, sistemas, processos e atenção. O tempo comprado na transação só produz valor quando a organização consegue incorporá-lo sem comprometer o desempenho da operação que já existe.
Como montar a arquitetura de crescimento da sua empresa?
A comparação entre fontes fica mais útil quando todas são submetidas aos mesmos critérios: capital exigido até o ponto de equilíbrio, prazo até o primeiro caixa positivo, grau de reversibilidade da decisão e dependência de competências que a empresa ainda precisa desenvolver.
Colocadas sob a mesma régua, alternativas aparentemente próximas começam a mostrar economias muito diferentes.
Uma nova unidade e um programa capaz de aumentar a recorrência da base atual podem produzir receita incremental semelhante. A necessidade de caixa, o tempo de maturação e a facilidade para corrigir o investimento serão diferentes. O mesmo vale para abrir diretamente uma nova praça, entrar por um parceiro ou adquirir uma operação que já atua naquele mercado.
É essa comparação que dá substância à ideia de crescer sem abrir novas unidades. Escala e estrutura física podem caminhar juntas, porém pertencem a decisões econômicas distintas. Quanto mais caro o capital, mais importante se torna enxergar essa diferença antes de transformar uma meta de crescimento em um plano de obras, contratos e ativos fixos.
Em um ciclo em que cada real investido precisa produzir mais alternativas para a empresa, a qualidade da expansão depende também de saber quais ativos já disponíveis ainda conseguem ser convertidos em crescimento.
Jornada para retomar e acelerar o crescimento
Empresas que chegam a essa discussão costumam ter mais alternativas de crescimento do que conseguem enxergar a partir do orçamento anual. O trabalho de mapear ativos, canais e capacidades disponíveis, e traduzi-los em fontes de receita comparáveis entre si, é o que transforma intenção de expansão em arquitetura de crescimento.
O Grupo BITTENCOURT conduz esse diagnóstico com o Mapa de Oportunidades, que avalia mercado, ativos e canais para identificar onde há crescimento disponível antes de qualquer decisão de investimento em estrutura, e desenha a combinação de formatos mais adequada ao estágio e à capacidade financeira de cada companhia.
Conheça a jornada para retomar e acelerar o crescimento. →Perguntas frequentes
O que significa crescer sem abrir novas unidades? ▼
Significa ampliar receita utilizando ativos, canais e capacidades que a empresa já possui ou aos quais pode ter acesso sem construir estrutura nova, como base de clientes, distribuição por terceiros, novos formatos de oferta e aquisições.
Crescer sem estrutura nova serve para qualquer empresa? ▼
Não. Empresas com baixa maturidade de dados sobre a própria base ou sem processos documentados tendem a encontrar limite rápido nessas alternativas e precisam primeiro organizar a operação atual.
Como o custo do capital afeta a escolha da fonte de crescimento? ▼
Juros elevados encurtam o prazo aceitável de retorno e penalizam decisões irreversíveis. Isso favorece fontes de crescimento com menor necessidade de caixa inicial e maior capacidade de correção de rota.
Franquear é sempre mais barato do que abrir unidades próprias? ▼
Não necessariamente. O franchising reduz a necessidade de capital do franqueador, mas exige investimento em estruturação, suporte e gestão de rede, além de margem suficiente para remunerar franqueador e franqueado.