A demanda por saúde visual é sustentada por envelhecimento populacional e avanço da miopia, chegando ao mercado mesmo quando parte das empresas ainda não está preparada para absorvê-la.
O que está em disputa é a conquista do cliente. Ela tende a pertencer a quem organiza marca, cadeia, canal e rede como sistema, enquanto quem opera o ponto isolado sem diferenciação, padrão e inteligência comercial tende a ter um custo de aquisição de cliente maior para ocupar espaços cada vez mais restritos.
Os números que sustentam o mercado
R$ 28,1 bilhões
Faturamento do mercado ótico brasileiro em 2025.
Fonte: Abiótica, 2026, com base em 2025.
71.226
Óticas no país
Fonte: Abiótica, 2025.
53 milhões
Óculos falsificados ou irregulares vendidos por ano, cerca de metade do total.
Fonte: Abiótica, 2025.
R$ 11,43 bilhões
Perdidos pelo setor para pirataria e ilegalidade em um ano.
Fonte: Abiótica, 2025.
2,2 bilhões
Pessoas com alguma deficiência visual no mundo; 1,8 bilhão têm presbiopia.
Fonte: OMS, World Report on Vision, 2019.
31,8 milhões
Brasileiros com 60 anos ou mais em 2025, o equivalente a 16,6% da população.
Fonte: IBGE, 2025.
O que você vai encontrar
- 01Por que a demanda ótica cresce mesmo quando o varejo desacelera
- 02O que a informalidade revela sobre a estrutura do setor
- 03Integração vertical: quando o prazo vira proposta de valor
- 04O dado do cliente como instrumento de expansão
- 05Formato de loja: uma decisão de economia das operações
- 06A redefinição do que uma ótica vende
PARTE 01
Por que a demanda ótica cresce mesmo quando o varejo desacelera
A procura por correção visual é menos dependente dos ciclos econômicos do que categorias de consumo opcional. Isso ocorre porque ela é influenciada por dois vetores estruturais: o envelhecimento populacional e a expansão da miopia.
A Organização Mundial da Saúde estima que ao menos 2,2 bilhões de pessoas convivam com alguma deficiência visual, e que 1,8 bilhão delas tenha presbiopia, a perda progressiva de foco para perto que se instala a partir da meia-idade. Os erros de refração não corrigidos figuram entre as principais causas de deficiência visual no mundo.
Em termos estruturais, trata-se de uma demanda associada à saúde e ao ciclo de vida. Ela se intensifica com a idade e, portanto, não depende apenas de estímulo comercial.
No Brasil, esse vetor tem data marcada. A proporção de pessoas com 60 anos ou mais subiu de 15,6% em 2024 para 16,6% em 2025, o equivalente a 31,8 milhões de brasileiros, segundo o IBGE. Cada ponto percentual nessa curva representa um novo contingente da população entrando na idade da presbiopia e, consequentemente, no universo potencial de compra de lentes multifocais.
Em paralelo, avança o segundo vetor. A prevalência global de miopia saiu de 22% da população em 2000 para 34% em 2020, com projeção de atingir cerca de metade da população mundial até 2050, segundo o Brien Holden Vision Institute.
Entre crianças e adolescentes, a prevalência mundial passou de 24,3% em 1990 para 35,8% em 2023, com aceleração após a pandemia, conforme pesquisa realizada pelo British Journal of Ophthalmology em 2024 com mais de 5,4 milhões de participantes em 50 países.
Dados do mercado
2,2 bilhões
Pessoas com deficiência visual no mundo; 1,8 bilhão com presbiopia.
Fonte: OMS, World Report on Vision, 2019.
Cerca de 50%
Projeção da população mundial com miopia até 2050.
Fonte: Brien Holden Vision Institute, 2016.
Dessa forma, o setor ótico opera sobre uma base de demanda que se renova tanto pela demografia, quanto por questões de saúde, e não depende apenas de estímulo comercial. O crescimento de 4,1% do mercado brasileiro em 2025, de R$ 27 bilhões para R$ 28,1 bilhões, convive com projeções mais moderadas para 2026, entre 1,8% e 3,9%, conforme o cenário.
A leitura relevante, portanto, não está apenas na variação anual. Está, sobretudo, na distância entre a demanda que existe e a que efetivamente chega ao caixa das marcas que operam em rede.
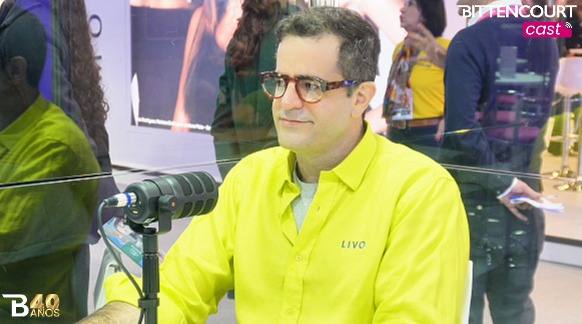
“Você vai ter que pagar preço muito alto por algo que é uma necessidade básica. E, além disso, a jornada está completamente quebrada. Primeiro você precisa ir ao oftalmo, investir duas semanas da sua vida, aguardar o óculos ficar pronto e depois retornar.”
Jaime Oriol, CEO da LIVO, BITTENCOURT Cast, 05:00.
ANÁLISE GRUPO BITTENCOURT
A demanda chega ao mercado. O que determina sua conversão é o tamanho da fricção da jornada até a compra.
Quando a experiência impõe semanas de espera e uma escolha técnica que o consumidor não domina, o mercado converte menos do que poderia. Além disso, essa diferença nem sempre aparece como queda de vendas. Muitas vezes, aparece como a venda que nunca chegou a existir.
Como podemos te apoiar
Mapa de Oportunidades
Uma demanda estrutural crescente abre espaço para diferentes caminhos de captura de valor. O desafio está em identificar quais deles fazem sentido para cada empresa, considerando seu modelo de negócio, posicionamento, capacidades internas, mercado e comportamento do consumidor.
O Mapa de Oportunidades do Grupo BITTENCOURT realiza um diagnóstico estratégico da empresa e do ambiente em que ela está inserida para identificar oportunidades de crescimento, evolução e ganho de relevância. A partir dessa leitura, são definidos os temas prioritários e os projetos capazes de transformar movimentos de mercado em novas avenidas de desenvolvimento para o negócio.
O que fazemos
Diagnóstico do modelo de negócio e das principais dimensões da empresa
Leitura de mercado, concorrência e comportamento do consumidor
Identificação e priorização de oportunidades de crescimento e transformação
Assim, movimentos estruturais de demanda, como os observados no mercado ótico, deixam de ser apenas tendências de mercado e passam a orientar decisões estratégicas de crescimento.
Conheça o Mapa de Oportunidades →Fontes
OMS, World Report on Vision, 2019; Brien Holden Vision Institute, 2016; British Journal of Ophthalmology, meta-análise de prevalência de miopia em crianças e adolescentes, 2024; IBGE, projeções e PNAD, 2025; Abiótica, fechamento 2025 e projeções 2026. Falas atribuídas a marcas são declarações dos entrevistados no BITTENCOURT Cast.
PARTE 02
O que a informalidade revela sobre a estrutura do setor
Cerca de metade do volume de óculos que circula no Brasil vem do mercado ilegal. Esse dado revela a fragilidade estrutural de um setor ainda pulverizado.
São vendidos aproximadamente 106,5 milhões de óculos por ano no país, dos quais mais de 53 milhões são falsificados ou de origem irregular. Além disso, o setor perdeu R$ 11,43 bilhões para pirataria e ilegalidade em um único ano e figura entre os quinze segmentos produtivos mais atingidos pela prática.
Fonte: Abiótica, 2025; Fórum Nacional Contra a Pirataria e a Ilegalidade, 2025.
Em paralelo, o varejo formal se distribui por 71.226 pontos de venda e emprega cerca de 190 mil pessoas. A relação entre essas grandezas descreve um mercado de alta pulverização, no qual óticas independentes dominam o mercado e redes estruturadas ainda são exceção.
Há também uma concentração geográfica relevante. São Paulo, Minas Gerais, Rio de Janeiro, Paraná e Rio Grande do Sul respondem por 66,76% das vendas. Ou seja, cerca de um terço do faturamento se distribui por todo o restante do território, justamente o espaço onde a capilaridade ainda é fragilizada.
Dados do mercado
106,5 milhões
Óculos vendidos por ano no Brasil; mais de 53 milhões são irregulares.
Fonte: Abiótica, 2025.
66,76%
Das vendas concentradas em apenas cinco estados.
Fonte: Abiótica, 2025.
Sob essa ótica, informalidade e fragmentação são o mesmo fenômeno observado por dois ângulos. Onde não há marca reconhecida, rastreabilidade de produto e padrão de atendimento, o consumidor tende a ter mais dificuldade para distinguir um produto regular de um irregular. Por isso, passa a decidir principalmente por preço.
Consequentemente, a conformidade deixa de ser apenas obrigação de compliance e se torna atributo competitivo. É o que separa quem disputa margem de quem disputa apenas centavos.
“Abrir a qualquer custo mancha a marca; quando o consumidor dorme com uma loja e acorda sem, isso arranha o investimento de décadas.”
Claudia Valerio, Diretora de Operações e Expansão das Óticas Diniz, BITTENCOURT Cast, 18:41.
Leitura BITTENCOURT
Em um setor em que metade do volume é irregular, a marca formal carrega um custo que o concorrente informal não tem. Por isso, precisa transformar esse custo em percepção de valor.
Quando não transforma, compete em desvantagem estrutural. É por isso que padrão, procedência e consistência de rede deixam de ser discurso institucional e passam a compor a própria tese de valor do negócio.
Como podemos te apoiar
Formatação de Franquias
A Formatação de Franquias prepara empresas para transformar um modelo de negócio bem-sucedido em uma operação estruturada, replicável e sustentável por meio do franchising.
O trabalho avalia a viabilidade do modelo, estrutura a relação econômica entre franqueadora e franqueado, organiza processos e know-how e prepara a empresa para assumir um novo papel: o de gestora de uma rede.
Em mercados pulverizados como o mercado ótico, essa estruturação pode ampliar capilaridade e fortalecer a presença de marcas capazes de crescer mantendo consistência, padrão e proposta de valor.
O que fazemos
Estudo de franqueabilidade e viabilidade econômica do modelo
Estruturação do modelo de franquia, processos e transferência de know-how
Definição da estrutura da franqueadora, perfil do franqueado e estratégia de expansão
Fontes
Abiótica, dados de mercado, ilegalidade e distribuição regional, 2025 e 2026; entrevista Óticas Diniz, BITTENCOURT Cast, ABF 2026.
PARTE 03
Integração vertical: quando o prazo vira proposta de valor
A disputa competitiva no varejo ótico não se limita ao preço da armação. Cada vez mais, ela passa pelo tempo de entrega, pela conveniência da jornada e pela capacidade de integrar etapas que antes estavam distribuídas entre diferentes agentes.
A jornada tradicional de compra de óculos de grau soma etapas em instituições distintas: consulta, prescrição, escolha de armação, escolha de lente e produção. Cada etapa adiciona prazo, atrito e risco de abandono do processo. Modelos verticalizados atacam exatamente essa cadeia de transições.
A LIVO descreve um desenho em três camadas: design e fabricação próprios de armações e lentes, exame de refração realizado na loja e laboratório próprio para confecção. O efeito operacional é a redução do ciclo de entrega a até 24 horas, com showroom de estoque mínimo nas lojas.
Em contrapartida, esse desenho impõe condições que nem toda marca reúne. É necessário capital para verticalizar, escala para diluir o laboratório e, no Brasil, segurança sobre quem executa o exame dentro da loja.
13,4%
Participação do e-commerce nas vendas de armações de grau no Brasil.
Fonte: Abiótica, 2025.
“Toda a experiência que antes era de 1 mês, fazemos em dia.”
Jaime Oriol, CEO da LIVO, BITTENCOURT Cast, 07:33.
Leitura BITTENCOURT
O que esse modelo resolve: prazo curto, margem de produto capturada dentro da rede e estoque baixo na ponta, reduzindo o capital exigido do franqueado.
O que esse modelo exige: escala e investimento para sustentar a complexidade de pesquisa, desenvolvimento e laboratórios próprios, implementação da prestação de serviço no ponto de venda e a atuação da franqueadora também como fornecedora.
Essa condição exige regras explícitas de preço de transferência, governança de fornecimento e preservação da relação econômica com a rede.
“O papel do franqueador é prestar todo o suporte para o franqueado para que esse franqueado tenha foco exclusivo no cliente.”
Caroline Bittencourt, sócia-diretora do Grupo BITTENCOURT. BITTENCOURT Cast, episódio 01.
Como podemos te apoiar
Desenvolvimento e Implantação de Conceito
Quando a proposta de valor muda, o ponto físico também precisa evoluir. Novos serviços, jornadas mais rápidas, integração de etapas e diferentes papéis para a loja exigem mais do que uma revisão de espaço: exigem repensar o próprio conceito do negócio.
O Grupo BITTENCOURT desenvolve novos conceitos e modelos de negócio a partir da estratégia da marca, das jornadas do consumidor e das oportunidades identificadas no mercado. O projeto traduz essa proposta em uma experiência concreta, define os elementos necessários para sua operação e avalia sua viabilidade antes da implantação e expansão.
O que fazemos
Definição da proposta de valor e do papel estratégico do novo conceito
Desenho da jornada, experiências, serviços e elementos que materializam a marca
Análise de viabilidade, implantação, teste e direcionadores para rollout
Fontes
Abiótica, penetração de e-commerce por categoria, 2025; entrevista LIVO, BITTENCOURT Cast, ABF 2026. Números operacionais da LIVO são declarações do entrevistado.
PARTE 04
O dado do cliente como instrumento de expansão
A escolha do ponto no varejo ótico deixou de ser apenas um exercício de real estate. Redes com base de clientes identificada podem expandir sobre demanda já mapeada, reduzindo parte da incerteza envolvida na abertura de novas unidades.
Historicamente, a decisão de abertura de loja combina fluxo, renda média e presença de concorrência. Trata-se de uma leitura de território construída a partir de aproximações. Redes de origem digital operam com informação de outra natureza: sabem onde moram seus clientes ativos.
A LIVO relata uma base superior a 700 mil clientes na América Latina, dos quais mais de 400 mil no Brasil, e descreve o uso dessa base para orientar a escolha de ponto do franqueado e antecipar a curva de maturação da unidade.
O ganho relevante não é apenas o marketing de abertura. É, principalmente, a redução da incerteza sobre o ramp-up.
As redes de origem física chegam ao mesmo problema por outro caminho. As Óticas Diniz operam e-commerce centralizado na franqueadora desde 2021, com retirada e atendimento na loja, mantendo o canal digital subordinado ao franqueado em vez de concorrente dele.
Dados do mercado
Mais de 400 mil
Clientes da LIVO no Brasil usados para orientar a escolha de ponto.
Fonte: declaração do entrevistado, 2026.
Desde 2021
E-commerce das Óticas Diniz integrado à loja, com retirada na unidade.
Fonte: declaração da entrevistada, 2026.
Essa é uma decisão de governança de canal antes de ser uma decisão de tecnologia.
Em termos estruturais, ambos os movimentos convergem. O canal digital deixa de ser apenas vitrine e passa a atuar como infraestrutura de inteligência da rede. Consequentemente, muda também o que a franqueadora precisa saber operar.
“Eu conheço onde moram cada um deles: em que bairro, em que rua, em que apartamento. Quando escolhemos ponto como franqueado, sabemos exatamente quantos clientes nossos moram nesse bairro.”
Jaime Oriol, CEO da LIVO, BITTENCOURT Cast, 12:42.
Leitura BITTENCOURT
Dado de cliente só vira ativo de expansão quando existe uma regra clara sobre quem o acessa e quem se beneficia dele.
Sem essa definição, a base digital pode virar fonte de conflito com a rede. O franqueado passa a perceber a franqueadora disputando o mesmo consumidor.
Com governança, o mesmo dado reduz o risco da abertura, encurta o tempo até o ponto de equilíbrio e fortalece a lógica de rede.
Como podemos te apoiar
Estratégia e Planejamento da Expansão
Expandir de forma estruturada exige definir onde crescer, por quais canais, com quais formatos e em que sequência. O Grupo BITTENCOURT apoia empresas na construção dessa estratégia considerando potencial de mercado, modelo de negócio, capacidade operacional e objetivos de crescimento.
Dados sobre consumidores, desempenho das unidades e características dos territórios qualificam essas decisões e ajudam a estabelecer prioridades com maior aderência à realidade da operação.
No varejo ótico, bases de clientes identificadas acrescentam uma nova camada de inteligência a esse processo, permitindo que a expansão também seja orientada pela demanda já conhecida pela marca.
O que fazemos
Identificação e priorização dos mercados com maior aderência ao negócio
Definição da estratégia, dos canais e dos formatos de expansão
Estruturação do plano de crescimento de acordo com as capacidades e objetivos da empresa
Fontes
Entrevistas LIVO e Óticas Diniz, BITTENCOURT Cast, ABF 2026; Abiótica, comportamento de canal, 2025. Números de base de clientes são declarações dos entrevistados e não foram auditados de forma independente.
PARTE 05
Formato de loja: uma decisão de economia da unidade
A escolha do formato define quais praças a rede consegue ocupar. Modelos compactos podem ampliar capilaridade ao reduzir o capital exigido do franqueado. Portanto, é essa conta, e não apenas a metragem, que decide a expansão.
Com dois terços do faturamento concentrados em cinco estados, o crescimento de capilaridade no varejo ótico depende de entrar em praças que nem sempre sustentam a loja tradicional. O obstáculo raramente é a demanda local de forma isolada. Na prática, muitas vezes é o ponto de equilíbrio da unidade.
As Óticas Diniz responderam a essa restrição com um formato compacto. O modelo Slim ocupa até 35 metros quadrados e exige investimento inicial entre R$ 150 mil e R$ 180 mil, ante R$ 250 mil da loja clássica.
Esse desenho viabiliza operação em bairros afastados, galerias e municípios de até 40 mil habitantes. Das 100 unidades abertas pela rede em 2025, 40 foram no formato compacto. A meta declarada é que ele responda por metade da expansão de 2026.
Dados do mercado
R$ 150 mil a R$ 180 mil
Investimento no formato compacto, ante R$ 250 mil da loja clássica.
Fonte: Movimento Econômico, abril de 2026.
40 de 100
Lojas abertas pela Diniz em 2025 no formato compacto.
Fonte: Movimento Econômico, abril de 2026.
O ponto relevante desse case está na origem da decisão. O formato nasceu de demanda da própria base de franqueados, e não apenas de um exercício interno da franqueadora. Redes que mantêm canal estruturado de escuta tendem a capturar esse tipo de sinal antes do concorrente.
Ainda assim, multiplicar formatos cria obrigações novas. Cada modelo adicional exige seu próprio manual, sua própria régua de indicadores e um mix calibrado por praça. Sem isso, a flexibilização de formato pode gerar perda de padrão, justamente o ativo que a rede vende ao franqueado.
“Lançamos no final de 2024 o Diniz Slim, loja menor, menor investimento, e hoje já estamos com quase 50 unidades.”
Claudia Valerio, Diretora de Operações e Expansão das Óticas Diniz, BITTENCOURT Cast, 08:47.
Leitura BITTENCOURT
Quando funciona: em praças sem densidade para a loja tradicional, com franqueados da própria rede buscando a segunda ou terceira unidade, e em mercados onde a marca já tem reconhecimento e precisa ampliar proximidade.
“É uma responsabilidade da franqueadora fazer uma expansão responsável.”
João Brito, sócio-diretor do Grupo BITTENCOURT. BITTENCOURT Cast, episódio 02.
Quando não funciona: como resposta a um problema de rentabilidade da loja clássica. Nesse caso, o formato menor apenas reduz a escala do mesmo desequilíbrio.
Como podemos te apoiar
Revisão de Formato de Loja, Lean Concept
Um formato compacto não é a loja tradicional reduzida.
Expandir a presença de uma marca pode exigir formatos diferentes para diferentes realidades de mercado. O ponto central está em desenvolver modelos mais eficientes, capazes de preservar a proposta de valor da marca com uma estrutura operacional e de investimento adequada às praças que se deseja alcançar.
Com o Lean Concept, o Grupo BITTENCOURT revisa formatos de negócio a partir de critérios de eficiência, experiência, operação, tecnologia e viabilidade econômica. O objetivo é construir modelos mais enxutos e adequados a novas oportunidades de mercado, sem simplesmente reduzir a loja existente.
O que fazemos
Revisão de área, layout, processos, estrutura e recursos necessários à operação
Avaliação de investimentos e viabilidade econômica do novo formato
Estruturação de um modelo consistente e preparado para implantação e expansão
Fontes
Movimento Econômico, entrevista sobre expansão e formato Slim, abril de 2026; entrevista Óticas Diniz, BITTENCOURT Cast, ABF 2026; Abiótica, distribuição regional de vendas, 2025.
PARTE 06
A redefinição do que uma ótica vende
Os óculos passaram a acumular três funções que antes pertenciam a categorias distintas: dispositivo de saúde, item de moda e plataforma de tecnologia. A loja que continuar vendendo apenas correção visual tende a limitar sua proposta de valor à menor parte da experiência possível.
O deslocamento mais visível veio da tecnologia embarcada. A EssilorLuxottica informou ter vendido mais de 7 milhões de óculos inteligentes das linhas Ray-Ban e Oakley em 2025, mais que o triplo do ano anterior.
O dado importa menos pelo volume absoluto e mais pelo que sinaliza. A armação passou a comportar funções que podem gerar recompra por ciclo tecnológico, obsolescência programada e não apenas por desgaste, mudança de grau ou troca estética.
Em paralelo, o e-commerce já responde por 13,4% das vendas de armações de grau no país, contra 6,8% em lentes de contato. A assimetria entre as duas categorias é instrutiva. O produto que exige prova, ajuste e orientação técnica migra menos, e é justamente nele que a loja física preserva sua função.
Dados do mercado
Mais de 7 milhões
Óculos inteligentes vendidos pela EssilorLuxottica em 2025, mais que o triplo de 2024.
Fonte: EssilorLuxottica, fevereiro de 2026.
13,4% x 6,8%
Penetração do e-commerce em armações de grau e em lentes de contato.
Fonte: Abiótica, 2025.
Nesse contexto, o papel do ponto físico se reorganiza. Ele deixa de ser apenas o lugar onde a transação acontece e passa a ser o ambiente onde ocorrem as etapas que o digital não resolve: exame, ajuste, prova, orientação técnica e pós-venda.
É uma função mais estreita, porém mais defensável.
Por outro lado, essa reorganização exige competências que muitas redes tradicionais ainda estão desenvolvendo: leitura de tendência de moda com ciclo curto, gestão de lançamentos sem sobrecarregar o estoque do franqueado e capacitação técnica constante da equipe de balcão.
O gargalo declarado pelas próprias redes é mão de obra: formar e reter quem atende.
“Não é só enxergar, é enxergar, ter moda, ter serviço, ter tecnologia, ter experiência dentro da loja.”
Silvina Mirabella, General Manager das Óticas Carol / EssilorLuxottica, BITTENCOURT Cast, 20:28.
Leitura BITTENCOURT
O que muda: a loja passa a ser avaliada pela qualidade do serviço técnico e da experiência, não apenas pelo tamanho do mostruário.
O que permanece: a necessidade de conversão no balcão e, portanto, de gente treinada.
“A palavra do momento no retail é comunidade, mas sem se relacionar e se conhecer é impossível fazer comunidade.”
Lyana Bittencourt, CEO do Grupo BITTENCOURT. BITTENCOURT Cast, episódio 03.
Redes que ampliam portfólio sem ampliar capacitação transferem ao franqueado uma complexidade que ele pode não ter estrutura para absorver.
Como podemos te apoiar
BITTENCOURT Educação
A evolução do portfólio, da tecnologia e da própria experiência de compra aumenta também a exigência sobre quem entrega a proposta de valor da marca ao consumidor. Novas estratégias só ganham escala quando as pessoas da rede desenvolvem as competências necessárias para colocá-las em prática.
A BITTENCOURT Educação estrutura programas de desenvolvimento conectados aos objetivos do negócio e aos diferentes públicos da rede, transformando conhecimento em capacidade de gestão, atendimento e execução.
O que fazemos
Trilhas de desenvolvimento para franqueados, lideranças, gestores e equipes
Conteúdos estruturados de acordo com as competências exigidas pelo negócio
Programas contínuos de capacitação para apoiar a evolução e a consistência da rede
Fontes
EssilorLuxottica, resultados do exercício 2025, fevereiro de 2026; Abiótica, penetração de e-commerce por categoria, 2025; entrevista Óticas Carol / EssilorLuxottica, BITTENCOURT Cast, ABF 2026.
Quatro movimentos que a leitura dos dados exige
1
Tratar conformidade como posicionamento
Num mercado em que cerca de metade do volume é irregular, procedência e padrão são argumentos comerciais. Além disso, precisam aparecer na comunicação, no produto e no processo, não apenas no contrato.
2
Decidir a arquitetura de canal antes de escalar o digital
É preciso definir explicitamente quem acessa o dado do cliente, como o e-commerce remunera a loja e qual disputa é permitida. Essa regra sustenta ou corrói a relação com a rede.
3
Calibrar formato pela economia unitária, não pelo ego da metragem
Modelos compactos podem abrir praças inacessíveis à loja tradicional, desde que cada formato tenha manual, indicadores e mix próprios.
4
Investir em formação antes de ampliar portfólio
Moda, tecnologia e serviço técnico aumentam a complexidade do balcão. Sem capacitação estruturada, a ampliação de mix pode reduzir a conversão em vez de elevá-la.
Em síntese
O varejo ótico brasileiro opera em um contexto no qual a demanda é sustentada por vetores estruturais, mas a captura permanece em disputa.
Envelhecimento populacional e avanço da miopia ampliam a base potencial de consumidores. Em contrapartida, informalidade, fragmentação e fricção de jornada definem quem consegue atender essa demanda com consistência.
A questão estratégica para as redes não é apenas quanto o mercado pode crescer. É qual parcela desse crescimento cada operação está estruturada para capturar.
Vozes do setor
Quem falou no BITTENCOURT Cast
Três redes, três teses sobre como capturar a demanda ótica no Brasil.
LIVO
Jaime Oriol, CEO
Marca de origem digital e líder de e-commerce ótico no Brasil, que migra para a loja física com integração vertical completa: design e fabricação próprios, exame na loja e laboratório interno.
A LIVO usa a base de clientes para orientar a escolha de ponto do franqueado e opera com showroom de estoque mínimo, sob a tese de que a franqueadora só ganha quando o franqueado vende.
“Quando você tem showroom mínimo, meu sucesso depende do seu sucesso.”
BITTENCOURT Cast.
Óticas Diniz
Claudia Valerio, Diretora de Operações e Expansão
Rede de capital nacional em segunda geração, com expansão majoritariamente orgânica, sustentada pelo crescimento vindo de dentro da própria base de franqueados.
A rede flexibiliza formatos para alcançar praças menores, mantém o e-commerce subordinado à loja e sustenta a governança em comitês com participação de franqueados.
“Todas as vezes que o franqueador se coloca na posição de escuta de quem está na ponta, todo mundo ganha.”
BITTENCOURT Cast.
Óticas Carol / EssilorLuxottica
Silvina Mirabella, General Manager
Operação de varejo de um grupo global presente em 150 países, com ecossistema multibandeira no Brasil.
A rede trata o franchising como canal de capilaridade da saúde visual em um país continental e posiciona tecnologia, óculos inteligentes, lentes premium e acessibilidade como novos vetores de uso da loja ótica.
“É global, mas ao mesmo tempo é super local também no respeito da cultura, da realidade.”
BITTENCOURT Cast.
Fontes
Institutos, associações e órgãos oficiais
Abiótica, Associação Brasileira da Indústria Ótica: fechamento 2025, projeções 2026, ilegalidade, distribuição regional e penetração de e-commerce.
Organização Mundial da Saúde: World Report on Vision, 2019.
IBGE: projeções populacionais e PNAD, 2025.
ABF: Balanço do Franchising 2025, março de 2026.
Brien Holden Vision Institute: projeções de miopia, 2016.
British Journal of Ophthalmology: meta-análise de miopia em crianças e adolescentes, 2024.
Supremo Tribunal Federal: ADI 4268, junho de 2025.
Empresas, imprensa e entrevistas
EssilorLuxottica: resultados do exercício 2025, fevereiro de 2026.
Movimento Econômico: entrevista sobre expansão e formato compacto das Óticas Diniz, abril de 2026.
Entrevistas, BITTENCOURT Cast, ABF Franchising Expo 2026: LIVO, Jaime Oriol, CEO; Óticas Diniz, Claudia Valerio, Diretora de Operações e Expansão; Óticas Carol / EssilorLuxottica, Silvina Mirabella, General Manager.
Números atribuídos a marcas são declarações dos próprios entrevistados e não foram auditados de forma independente.
Como podemos te apoiar
Transforme potencial de mercado em estratégia estruturada de expansão.
Converse com o Grupo BITTENCOURT sobre expansão, formatos de loja, canais e estruturação de redes.
Falar com o time →Podcast
BITTENCOURT CAST
As leituras deste ebook nasceram de conversas gravadas na ABF Franchising Expo 2026. No BITTENCOURT Cast, executivos de redes contam como decidem expansão, formato, canal e produto. Três episódios sustentam este material.
-
 Assistir episódio →
Episódio 01
LIVO, integração vertical e a jornada de 24 horas
Jaime Oriol, CEO. Design e fabricação próprios, exame na loja, laboratório interno e o uso da base de clientes na escolha de ponto.
-
Assistir episódio →
Episódio 02
Óticas Diniz, expansão orgânica e formato compacto
Claudia Valerio, Diretora de Operações e Expansão. O modelo Slim, a escuta da base de franqueados e o e-commerce subordinado à loja.
-
Assistir episódio →
Episódio 03
Óticas Carol / EssilorLuxottica, escala global e leitura local
Silvina Mirabella, General Manager. Franchising como capilaridade da saúde visual e tecnologia como novo vetor de uso da loja ótica.